swaranusa.co, JAKARTA — Iklim investasi di sektor hulu minyak dan gas bumi (migas) di Indonesia terus menunjukkan tren perbaikan operasional yang positif pascapandemi Covid-19 pada 2020. Hal tersebut masih bisa ditingkatkan lagi dengan memperkuat DNA bisnis lembaga pengelola.
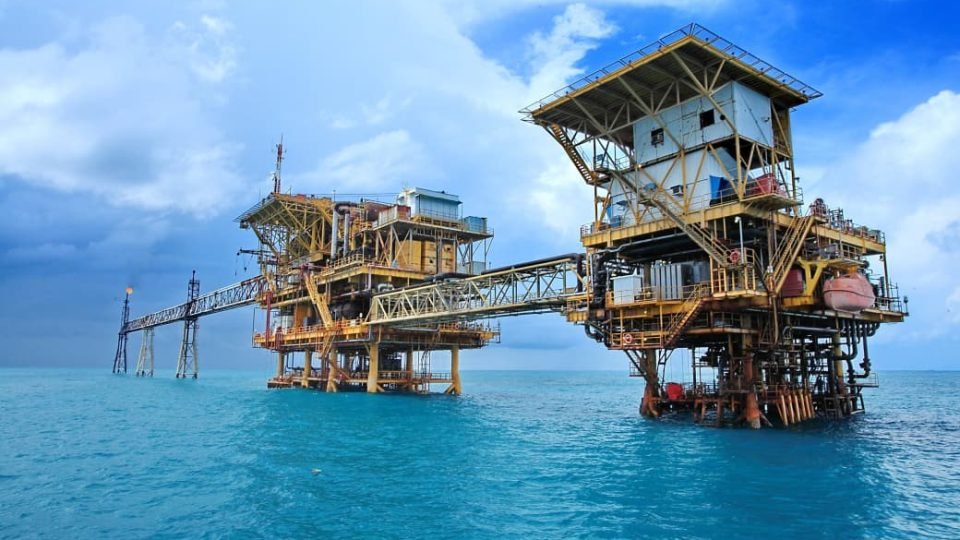
Dengan realisasi capaian investasi yang telah menyentuh angka US$ 10,4 miliar hingga Agustus tahun berjalan ini, daya tarik sektor migas tanah air terbukti masih solid.
Itu berkat berbagai langkah perbaikan yang ditempuh pemerintah, termasuk pemberian fleksibilitas dalam pemilihan skema kontrak serta penawaran insentif bagi hasil (split) yang jauh lebih kompetitif.
Founder & Advisor ReforMiner Institute Pri Agung Rakhmanto mengatakan bahwa arus masuk investasi global ke Indonesia sangat bergantung pada kesesuaian strategi portofolio masing-masing korporasi energi.
Karakteristik cadangan migas di Indonesia saat ini dinilai didominasi oleh lapangan utama (major field) atau lapangan tua (brownfield) yang sangat ideal bagi perusahaan migas kelas menengah, independen, maupun entitas regional seperti Medco, Pertamina, Harbor, Mubadala, hingga Eni.
Sebaliknya, perusahaan-perusahaan energi berskala global (super major) yang secara spesifik menargetkan penemuan cadangan raksasa (giant field) berkapasitas miliaran barel cenderung mengalihkan fokus portofolio investasinya ke kawasan lain yang lebih sesuai dengan skala prioritas bisnis mereka.
Meski arus minat investasi tetap mengalir, Agung secara kritis menyoroti adanya ketimpangan yang cukup mencolok antara tingginya alokasi dana untuk tahap pengembangan dan produksi dengan minimnya porsi penambahan eksplorasi baru.
Kondisi ini bukan disebabkan oleh buruknya potensi geologis Indonesia, melainkan lebih diakibatkan oleh berbagai faktor hambatan nonteknis yang menahan kelancaran operasional di lapangan.
“Beberapa sebetulnya sudah masuk penemuan kelas global. Artinya standarnya kompetitif hasil penemuannya, tapi belum bisa onstream karena ada ground risk sama above ground risk. Yang ground risk, risiko bawah tanahnya kita oke. Kan dari rating juga nilainya bagus, 8,5 dari 10 di Asia Pasifik, termasuk menengah di atas, di atas. Tapi kalau above ground risk, itu risiko-risiko yang dari dari kebijakan, dari keputusan ataupun terkait arah pengelolaan dan kadang ada hubungannya dengan politik,” katanya saat dihubungi, Senin (19/10/2026).
Menyikapi berbagai kendala birokrasi dan iklim regulasi tersebut, Agung menilai bahwa Indonesia memerlukan penguatan fungsi kelembagaan secara mendasar agar upaya penarikan modal asing dapat berjalan jauh lebih agresif.
Saat ini, Satuan Kerja Khusus Pelaksana Kegiatan Usaha Hulu Minyak dan Gas Bumi (SKK Migas) dinilai telah bekerja secara maksimal sesuai batas kewenangan yang dimiliki, yakni sebatas menjalankan dan mengawasi kontrak kerja sama secara operasional guna menahan laju penurunan produksi alamiah (decline).
Sayangnya, SKK Migas tidak dibekali dengan kewenangan mandiri sebagai entitas bisnis yang mampu melakukan manajemen portofolio dan menarik investasi secara proaktif.
“Siapapun lembaga itu, mesti dibekali dengan kewenangan melakukan usaha ataupun kewenangan melakukan portfolio management investasi. Jadi mereka harus punya kewenangan maupun DNA bisnis,” jelasnya.
Draf Rancangan Undang-Undang (RUU) Migas terbaru sebetulnya telah memasukkan unsur kewenangan tersebut melalui gagasan pembentukan Badan Usaha Khusus (BUK). Namun, Agung mengingatkan bahwa fondasi regulasi tersebut harus dikawal secara konsisten dengan perubahan paradigma tata kelola secara menyeluruh.
Ke depan, lembaga pengelola hulu migas mutlak harus memiliki karakter kewirausahaan (entrepreneurship) yang kuat untuk leluasa berpartner lintas negara seperti halnya lembaga pengelola investasi nasional.
Selain itu juga diamanatkan untuk memegang wewenang penuh atas perizinan satu pintu (single window) demi menghilangkan tumpang tindih regulasi antarkementerian yang selama ini kerap merugikan kepastian usaha para kontraktor.