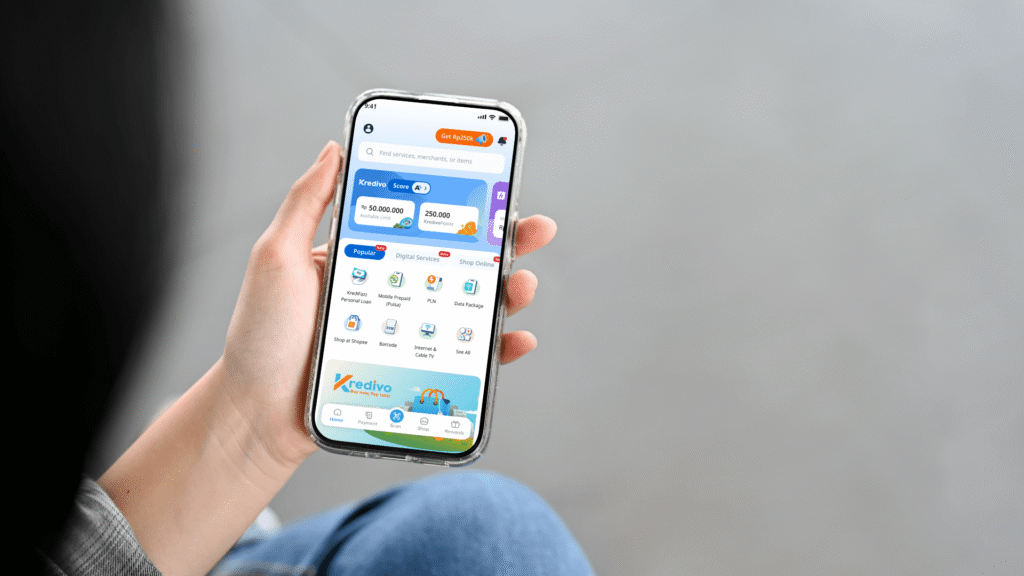
swaranusa.co, JAKARTA — Dalam kurun satu dekade terakhir, Kredivo telah berkembang menjadi salah satu pelopor layanan kredit digital di Indonesia seiring kian meluasnya akses masyarakat terhadap pembiayaan berbasis teknologi.
Di tengah maraknya stigma bahwa kredit digital identik dengan perilaku konsumtif, fakta di lapangan menunjukkan dinamika sebaliknya.
Data internal mencatat sekitar 54% penyaluran kredit Kredivo pada 2025 dialokasikan untuk kebutuhan produktif seperti modal usaha, perbaikan hunian, pendidikan, dan layanan kesehatan.
Temuan tersebut menjadi bagian dari studi awal yang digagas Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (LD FEB UI) bersama Kredivo Group.
Riset ini membedah dampak sosial dan ekonomi dari pemanfaatan fitur PayLater maupun Pinjaman Tunai (KrediFazz) terhadap perluasan akses keuangan, pola perilaku finansial warga, hingga pemberdayaan sektor UMKM.
Langkah kajian ini hadir di tengah tingginya kesenjangan pembiayaan nasional. Kendati tingkat kepemilikan rekening bank melonjak dari 36% menjadi 56% dalam dekade terakhir, penetrasi kredit formal justru melandai dari 18% (2017) ke angka 15% (2024).
Kondisi ini memperlebar defisit pembiayaan UMKM nasional yang kini menembus Rp1.290 triliun. Angka tersebut mencerminkan sebuah celah yang belum sepenuhnya terlayani oleh lembaga keuangan konvensional.
Wakil Kepala Bidang Penelitian dan Pelatihan LD FEB UI Paksi Walandouw menjelaskan bahwa studi ini dirancang untuk menyajikan fakta objektif atas efektivitas kredit digital di tengah masyarakat.
“Di tengah pertumbuhan industri yang pesat dan diskursus publik yang berkembang, perspektif berbasis bukti menjadi penting untuk melihat bagaimana kredit digital benar-benar bekerja dalam konteks sosial ekonomi Indonesia. Ketika sebuah layanan sudah menjadi fenomena sosial dalam skala ini, pertanyaan tentang dampaknya tidak lagi dapat dilihat hanya dari pertumbuhan industri, tetapi juga dari bagaimana ia memengaruhi kehidupan ekonomi masyarakat sehari-hari,” katanya kepada wartawan melalui keterangan pers, Sabtu (5/9/2026).
Dari aspek inklusi keuangan, tercatat 1 dari 6 pengguna aktif Kredivo pada 2025 merupakan pemegang akses kredit pertama (first-time borrower).
Demografi pengguna tersebut didominasi oleh kelompok yang selama ini minim dijangkau perbankan formal, yakni 48% perempuan dan 57% berusia di bawah 30 tahun.
Pada sektor usaha mikro, sebanyak 97% penerima fasilitas modal merupakan pelaku UMKM, dengan 40% di antaranya meraih akses pembiayaan formal pertama melalui Kredivo.
Chief Marketing Officer Kredivo Indina Andamari menjelaskan bahwa hasil awal studi ini memberikan gambaran komprehensif atas rekam jejak Kredivo selama sepuluh tahun bertransformasi.
“Sepuluh tahun lalu, Kredivo hadir untuk membantu menjawab kesenjangan akses kredit di Indonesia. Seiring waktu, layanan kami berkembang dari membuka akses pembiayaan menjadi bagian dari perjalanan finansial jutaan masyarakat. Studi ini memberikan gambaran yang lebih utuh mengenai kontribusi tersebut sekaligus menjadi masukan bagi kami untuk terus menghadirkan layanan yang semakin relevan, inklusif, dan bermanfaat bagi konsumen Indonesia dengan ragam kebutuhan yang terus berkembang dinamis,” jelasnya.
Riset ini dikaji melalui pendekatan kuantitatif dan kualitatif dengan menjangkau ratusan pengguna serta puluhan pengusaha UMKM di berbagai provinsi.
Laporan Dampak Sosial dan Ekonomi Kredivo secara komprehensif dijadwalkan Rilis resmi pada 10 September 2026 sebagai rujukan berbasis bukti bagi para pemangku kepentingan industri keuangan nasional.